Exchange Pro · руководство для первого знакомства
Как ЛК считает деньги и прибыль
ЛК — это личный кабинет компании. Здесь сотрудники записывают договорённости с клиентом, принимают и выдают деньги, а затем видят остатки и результат. Начнём с простого примера; специальные слова объясним по ходу.
01 · сначала разберёмся с действиями
Одна операция — несколько заявок
Клиент отдаёт 950 USDT и получает 4 000 AED. Менеджер создаёт одну операцию с этими условиями. Система раскладывает её на отдельные заявки. Если участвует партнёр, к приёму и выдаче добавляется отдельная заявка на расчёт с ним — но только когда платёж происходит сразу.
1. Принимаем и выдаём сами
Обычный обмен: обе стороны проходят через наши источники.
2. Партнёр выдаёт клиенту AED
Мы принимаем 950 USDT, партнёр выдаёт клиенту 4 000 AED. Это всё ещё одна операция.
Можно отложить заявку 3: тогда её пока не создают; после выдачи согласованная сумма отражается на балансе партнёра как наш долг перед ним. Операцию приёма и выдачи это не превращает в две сделки.
3. Партнёр принимает деньги клиента
Партнёр принимает 950 USDT, а 4 000 AED клиенту выдаём мы.
Можно отложить заявку 3: тогда её пока не создают; после приёма клиентских денег у партнёра на его балансе остаётся долг перед нами в валюте расчёта.
4. Партнёр принимает и партнёр выдаёт
Клиент отдаёт 950 USDT одному партнёрскому источнику и получает 4 000 AED через партнёрский источник выдачи. Партнёры могут быть разными.
Каждый расчёт можно отложить отдельно. Если отложена заявка 3, партнёр приёма должен нам; если отложена заявка 4, мы должны партнёру выдачи. При одной отложенной стороне получится три заявки, при двух — две; если оба платежа сразу — четыре. Долги остаются на балансах соответствующих партнёров, их нельзя автоматически считать деньгами нашей кассы.
02 · деньги в кассе и деньги клиента
Деньги в кассе не всегда принадлежат компании
В ЛК источник — это конкретная касса, банковский счёт или кошелёк. Для каждого источника и валюты мы показываем разные числа. Посмотрим на одну кассу с рублями; все цифры в схеме относятся только к ней.
Посмотрим, как двигаются деньги
Учебный пример одной кассы. Все суммы — в RUB. Начинаем с 1 000 RUB, планируем выдать 300 и принять 200.
Шаг 2 из 4 · Зарезервировали 300 RUB
Все 1 000 RUB ещё в кассе. Из них 300 обещаны по активной заявке на выдачу; свободны 700. Ещё 200 должны принести позже.
Одинаковая шкала: полная полоса — 1 200 RUB. Резерв — часть денег внутри кассы.
В карточках ниже — состояние шага 2: обе заявки активны, но деньги по ним ещё не передавали.
Сейчас
Физически уже есть в источнике: 1 000 RUB. Резерв не вычитается из этого числа.
Доступно
Часть нынешних денег, которую можно направить на новую выдачу: 700 RUB. Это «сейчас» минус уже обещанные 300.
Ожидаем / в резерве
Два разных плана: +200 RUB ещё должны принести; 300 RUB уже отложены под будущую выдачу. Ни приём, ни выдача ещё не исполнены.
Прогноз
Остаток 900 RUB, если исполнятся обе активные заявки. Это не сумма, доступная прямо сейчас: 200 из неё ещё должны прийти.
Если заявку на выдачу 300 RUB отменить до исполнения, резерв исчезнет: при неизменном физическом остатке «Доступно» станет 1 000 RUB, а прогноз — 1 200 RUB. Если просто выполнить выдачу, «Сейчас» уменьшится на 300, а резерв исчезнет; «Доступно» останется 700 до поступления ожидаемых 200.
Есть ещё позиция компании — сколько из этих денег принадлежит именно нам. Если клиент оставил у нас деньги на своём балансе, они лежат в кассе, но мы должны их клиенту. Если клиент должен деньги нам, это тоже учитывается отдельно.
В общем случае ЛК также прибавляет суммы, которые клиент должен компании. Все суммы сверяются в той же валюте и по нужному источнику: рубли одной кассы нельзя автоматически считать рублями другой.
03 · средняя стоимость денег компании
WAC: во сколько нам обошлась валюта
WAC расшифровывается как Weighted Average Cost — по-русски «средневзвешенная стоимость». Простыми словами: сколько в среднем компании обошлась одна единица принадлежащей ей валюты. «Взвешенная» означает, что большая покупка влияет на среднюю цену сильнее маленькой. Это не курс для клиента и не прибыль. Стоимость ЛК ведёт в USDT.
Как обычно показано в ЛК
Купили 4 000 AED за 1 000 USDT. Если раньше своих AED не было, средняя стоимость — 4 AED за 1 USDT.
4 000 AED ÷ 1 000 USDT = 4 AED за 1 USDTТот же курс в обратную сторону
Можно сказать иначе: один AED обошёлся нам в 0,25 USDT. Число другое, но стоимость той же покупки не изменилась.
1 000 USDT ÷ 4 000 AED = 0,25 USDT за 1 AEDЕсли потом продадим 1 000 AED из этих денег, их стоимость для компании — 250 USDT. Останутся 3 000 AED стоимостью 750 USDT. Обычная продажа уменьшает количество и общую стоимость остатка, но не меняет WAC одной оставшейся единицы: он всё ещё 4 AED за 1 USDT.
Исключения: если исправляют ошибочную стоимость уже полученной валюты, WAC тоже пересчитывается; когда физический остаток доходит до нуля, новая покупка формирует новый WAC. Простая выдача из имеющегося положительного остатка сама по себе его не меняет.
WAC сейчас
Средняя стоимость по уже подтверждённым поступлениям и выдачам.
WAC с заявками
Предположение: какой может стать средняя стоимость, если активные заявки исполнятся по плану. Это ещё не факт и не обещанная прибыль.
04 · два взгляда на один обмен
Почему прибыль компании и оценка сотрудника различаются
Компания сравнивает полученные деньги с тем, во сколько ей действительно обошлись выданные деньги. Например, получили 950 USDT, а выданные 4 000 AED стоили компании 1 000 USDT. Результат компании: −50 USDT. Комиссии и партнёрские маршруты учитываются по своим правилам.
Рядового сотрудника оценивают иначе: сравнивают условия обмена с внутренним ориентиром, который называется бенчмарк. Если ориентир для выдачи — 5 AED за 1 USDT, то 4 000 AED по нему равны 800 USDT. Сотрудник получил 950 USDT, то есть его результат +150 USDT. Это показатель работы, а не вторая прибыль компании и не формула зарплаты.
Компания
Получили 950 USDT. Выданные AED обошлись нам в 1 000 USDT.
950 − 1 000 = −50 USDTЭто убыток компании по примеру.
Сотрудник
Получили те же 950 USDT. По внутреннему ориентиру выданные AED равны 800 USDT.
950 − 800 = +150 USDTЭто оценка работы сотрудника.
Какие ещё цифры можно увидеть в финансовом разделе
| Название | Простыми словами |
|---|---|
| Получили / себестоимость | Сколько получили и во сколько обошлось выданное. Из этих данных складывается результат, но сами по себе они не являются прибылью. |
| Результат компании / сотрудника | Две отдельные оценки одной операции. Даже если они равны, их не нужно складывать. |
| Ожидаемая прибыль | Предварительный расчёт по плану. Пока заявки не исполнены, это не заработанные деньги. Если не хватает оценки, ЛК не должен подставлять ноль. |
| Результат покрытия позиции | Если компания выдала часть валюты, которой у неё самой пока не было, ЛК отдельно учитывает цену её последующей покупки. Пример и отличие от старой сделки — ниже. |
| Оценка позиции в капитале | Для сводного капитала оставшиеся собственные деньги показываются по сохранённой учётной стоимости в USDT. Это не рыночная цена продажи сегодня и не новая прибыль. Пример — ниже. |
Пример: покрыли недостающие 40 000 RUB
У клиента в нашей кассе лежали его рубли. Компания использовала 40 000 RUB для другой выдачи; физические деньги могли оставаться, но собственная позиция компании стала меньше на 40 000 RUB. При той выдаче их сохранённая стоимость была 400 USDT. Потом компания купила 40 000 RUB за 440 USDT, чтобы восстановить свою позицию. Разница покрытия: 400 − 440 = −40 USDT для компании. Это не новая прибыль или штраф сотрудника по старой сделке и не «лот» рублей.
Пример: что осталось в капитале
Компания купила 4 000 AED за 1 000 USDT и затем продала 1 000 AED. У неё осталось 3 000 собственных AED с сохранённой стоимостью 750 USDT. В сводной оценке это +750 USDT стоимости актива, а не +750 USDT заработка: денег от продажи этих оставшихся AED ещё не получали. Клиентские AED, которые лишь хранятся у нас, не становятся таким собственным активом.
05 · внутренние ориентиры
Бенчмарк — с чем сравнивают работу сотрудника
Бенчмарк — это установленный внутри компании ориентир курса. Он нужен для результата сотрудника. Это не цена, обещанная клиенту, и не стоимость валюты для компании. Ориентиров два: для валюты, которую мы получаем, и для валюты, которую мы выдаём.
Покупка: мы получаем валюту
Получили 4 200 AED за 1 000 USDT. Покупной ориентир — 4 AED за 1 USDT. По ориентиру 4 200 AED стоят 1 050 USDT; результат сотрудника: +50 USDT. Для компании сама эта покупка без комиссии обычно не создаёт прибыли.
4 200 ÷ 4 − 1 000 = +50 USDTПродажа: мы выдаём валюту
При прямой выдаче из нашей кассы 4 000 AED берём продажный ориентир AED. При выдаче через партнёра сначала определяем наши расчёты с ним: какую валюту получила и какую заплатила компания. Валюта, переданная клиентом партнёру напрямую или выданная партнёром, не становится движением нашей кассы.
Партнёрская выдача: что относится к нашей стороне
Числа учебные. Для оценки сотрудника на партнёрском маршруте ориентиры подбираются к валютам наших поступления и платежа. Нельзя считать, будто компания выдала 4 000 AED из собственной кассы.
Уполномоченный сотрудник может задать ориентир двумя равнозначными способами: например, 4 AED за 1 USDT или 0,25 USDT за 1 AED. ЛК запоминает вместе с числом, в какую сторону записан курс. Ориентиры для операции сохраняются при её создании: изменение общих настроек потом не переписывает старую операцию. Если до первого исполнения изменили валютную пару, ЛК берёт ориентиры новой пары.
А если нужный бенчмарк не задан?
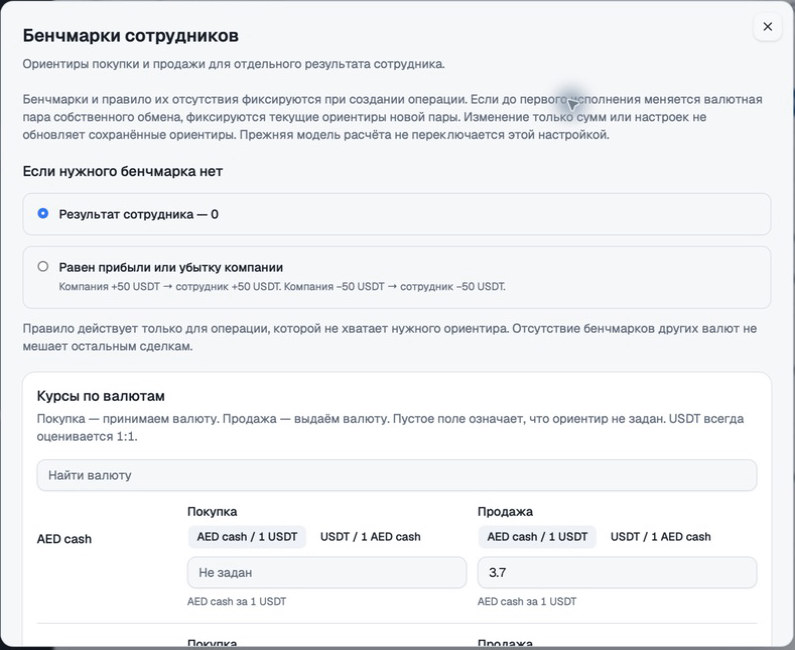
Это решает настройка компании. Она применяется к результату сотрудника, но не подменяет расчёт прибыли компании.
| Выбранное правило | Что увидим у сотрудника |
|---|---|
| «Результат сотрудника — 0» | 0 USDT для этой операции. Результат компании всё равно считается по фактическим деньгам и их стоимости. |
| «Равен прибыли или убытку компании» | Та же сумма со знаком плюс или минус. Если результат компании ещё нельзя надёжно посчитать, результат сотрудника тоже ждёт оценки. |
Отсутствие ориентира валюты, которая не участвует в нашей стороне обмена, не мешает этой операции. Бенчмарк никогда не заменяет неизвестную фактическую стоимость валюты.
06 · кто кому должен
Долг — это не деньги в кассе и не прибыль
Смотрим именно на карточку клиента, а не на кассу компании. Знак показывает, на чьей стороне право получить деньги. Плюс 100 AED — у клиента есть 100 AED, которые мы обязаны ему выдать по его запросу. Минус 100 AED — клиент уже получил ценность от нас, но должен вернуть нам 100 AED. Это не две разные валюты и не новая прибыль.
Оставили деньги клиенту
Мы обменяли деньги и зачислили клиенту 1 000 AED на баланс. Эти AED уже его. Когда он попросит их выдать, мы спишем 1 000 AED с его баланса. Второго обмена и новой прибыли от такого списания нет.
Выдали раньше, чем получили
Сегодня выдали 4 000 AED, а 950 USDT клиент внесёт завтра. После выдачи ЛК показывает: клиент должен нам 950 USDT. Когда завтра получим деньги, этот долг исчезнет. Второй раз прибыль не посчитаем.
Деньги выдаёт партнёр
Если партнёр выдал деньги клиенту вместо нас, мы должны рассчитаться с партнёром на согласованных условиях. Если партнёр принял деньги и ещё не передал нам, уже он должен нам. ЛК показывает обе стороны отдельно.
07 · даты и исправления
Почему результат старой сделки иногда меняется
Запись о том, сколько денег реально выдали или получили, остаётся в истории. Но условия ещё не исполненной части сделки иногда меняются. Тогда ЛК пересчитывает один результат этой сделки, а не создаёт вторую прибыль в день правки.
Случай 1. Позже получили деньги, которые клиент уже должен
Вчера выдали клиенту 4 000 AED стоимостью 1 000 USDT. По условиям он должен был принести 950 USDT завтра. В момент выдачи в карточке клиента появляется −950 USDT — столько он нам должен. Результат этой операции уже −50 USDT.
Сегодня клиент принёс ровно 950 USDT. Исполнитель подтверждает приём. Деньги появились в нашем источнике; долг клиента уменьшился с −950 до 0 USDT.
Результат обмена остался −50 USDT. Второй прибыли сегодня нет: мы лишь получили уже причитавшуюся сумму. Если до приёма согласовали новую сумму, это другой случай — изменение условий выше.
Случай 2. Позже обнаружили ошибку в уже записанном факте
Для отдельного примера: компания купила 4 000 AED. Реально она заплатила 1 100 USDT, но сотрудник ошибочно записал 1 000 USDT. После этого из тех же денег уже продали 1 000 AED за 280 USDT. По ошибочной записи стоимость проданного была 250 USDT, и ЛК показал результат продажи +30 USDT.
Уполномоченный сотрудник оформляет исправление 1 000 → 1 100 USDT с причиной и подтверждением другого уполномоченного сотрудника. Деньги второй раз не переводятся. Исходный факт и запись исправления остаются в истории — видно, кто и когда их внёс.
ЛК пересчитывает затронутую цепочку в прежнем порядке: стоимость 1 000 проданных AED теперь 275 USDT, результат этой продажи 280 − 275 = +5 USDT; оставшиеся 3 000 AED стоят 825 USDT. Поэтому старый отчёт и WAC меняются, но новая сделка или второе физическое движение не появляются. Незатронутые операции не должны переписываться.
Случай 3. Выдали часть уже принадлежащих клиенту AED
Обмен уже состоялся. На балансе клиента лежат +1 000 AED — это его деньги, хотя физически они ещё у нас. До новой выдачи в кассе лежит соответствующая сумма.
Клиент просит выдать 300 AED. Создаётся отдельная заявка «Списание с баланса — тот же актив». Исполнитель выдаёт 300 AED из подходящего источника и подтверждает исполнение.
У клиента остаётся +700 AED, физический остаток выбранного источника уменьшается на 300 AED. Старый обмен не пересчитывается; за эту выдачу той же валюты без комиссии у компании и сотрудника нет новой обменной прибыли или расхода.
У каждого вида операции есть свои правила отмены и исправления. Их покажем отдельно в главе «Операции» на карточках ЛК.
08 · смотрим в кабинете
Где найти эти цифры в тестовом ЛК
Откройте test.exproone.com и войдите под своей учётной записью. Если у вашей роли нет доступа к разделу, попросите администратора проверить права. Снимки ниже сделаны в тестовом ЛК; цифры на них учебные.
Найдите в левом меню «WAC / Балансы / Прибыль»
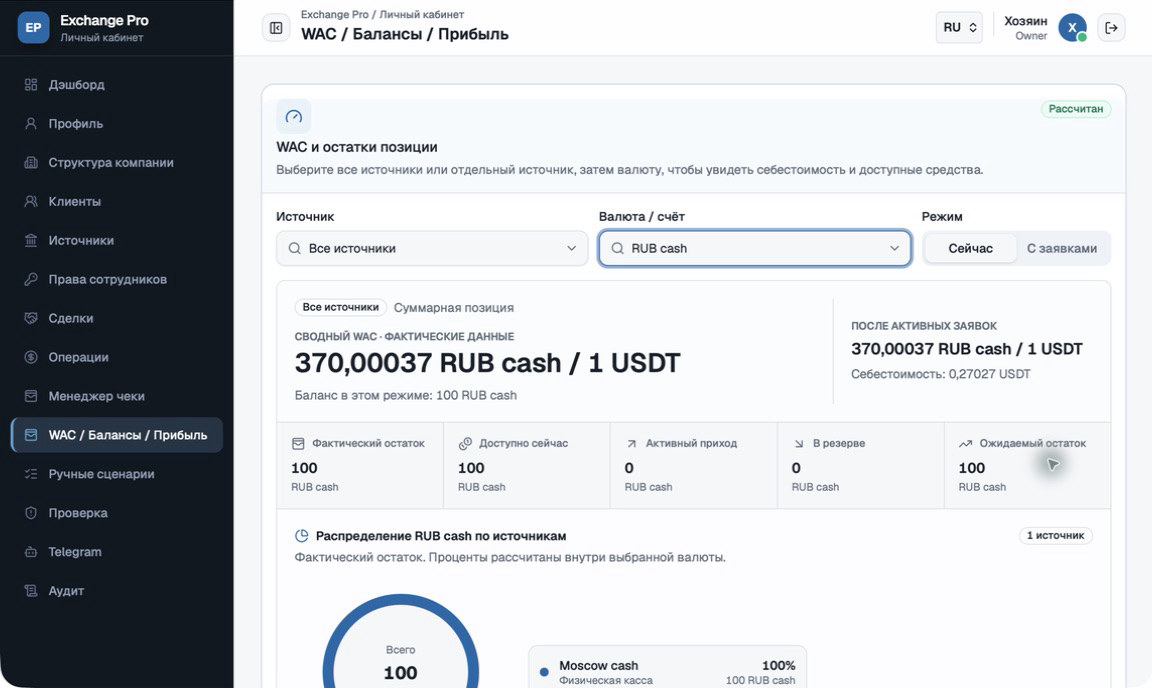
Выберите кассу, счёт или «Все источники», затем валюту. Сравните «Сейчас» и «С заявками». Посмотреть снимок экрана.
На этой же странице найдите «Единую финансовую картину»
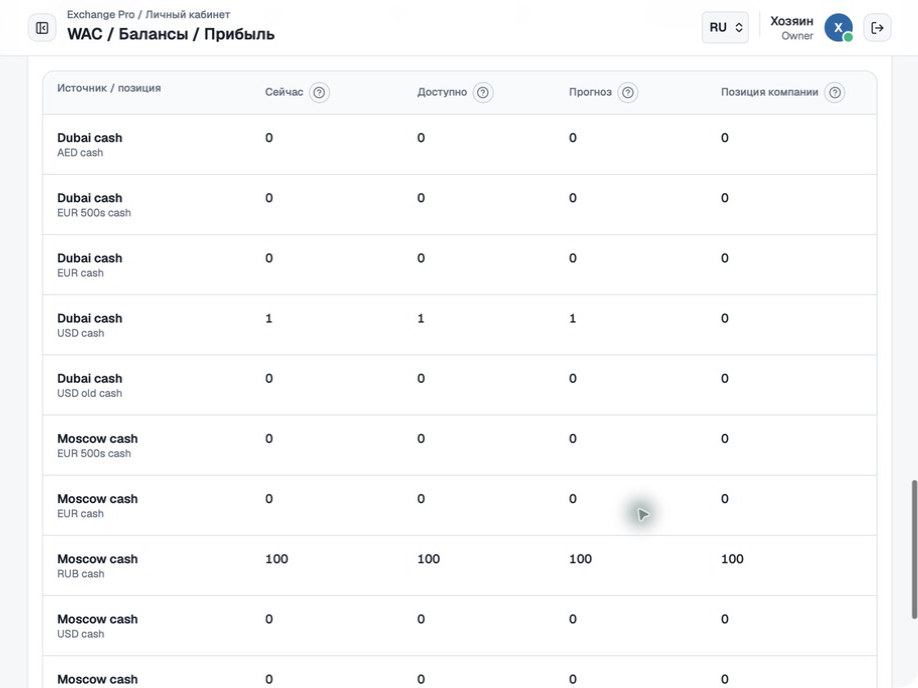
В таблице «Источники» сравните столбцы «Сейчас», «Доступно», «Прогноз» и «Позиция компании». Посмотреть снимок таблицы.
Откройте «Структура компании» → «Бенчмарки сотрудников»
Здесь находятся ориентиры на покупку и продажу и правило на случай, когда ориентира нет. Посмотреть снимок настроек. В этой главе мы только смотрели форму, а не меняли настройки.